Économie
Dette publique : 119 % du PIB, un nouveau signal pour les finances françaises
L’Insee publie ce mardi une dette de 3 595,5 milliards d’euros à fin juin. La hausse vient surtout de l’État. Ce chiffre ne doit être confondu ni avec le déficit du trimestre ni avec une facture immédiatement exigible.
Par la Rédaction de Matière Publique · Publié le
L’essentiel
- 119 % Dette publique rapportée au PIB à fin juin 2026.
- 59,6 Md€ Augmentation de l’encours sur le deuxième trimestre.
- Pas le déficit Les variations de dette et de déficit ne sont pas interchangeables.
Ce qui vient d’être publié
La dette publique française atteint 3 595,5 milliards d’euros à la fin du deuxième trimestre 2026, selon la publication de l’Insee du 29 septembre. Elle représente 119 % du produit intérieur brut, contre 117,5 % à fin mars. L’encours augmente de 59,6 milliards sur le trimestre, après 75,8 milliards au premier trimestre. L’État contribue à la hausse pour 53 milliards, les administrations de sécurité sociale pour 8,4 milliards ; les administrations locales se désendettent de 1,7 milliard. Les organismes divers d’administration centrale sont presque stables.
L’Insee indique aussi que la dette nette augmente de 68,2 milliards et atteint 111,4 % du PIB. La baisse de trésorerie explique notamment une progression supérieure à celle de la dette brute. Ces données sont révisables. L’institut prévient explicitement que la variation de dette ne permet pas de retrouver le déficit : actifs financiers, périmètres et corrections statistiques diffèrent. Il serait donc faux de présenter les 59,6 milliards comme le déficit public du trimestre.
Une mesure de l’endettement, pas de tout le bilan public
La définition publiée par l’Insee couvre l’État, les organismes centraux, les collectivités et la sécurité sociale. La dette de Maastricht regroupe principalement dépôts, titres de créance et crédits. Elle est brute : on ne lui soustrait pas les actifs financiers détenus par les administrations. Elle est consolidée : une dette détenue par une autre administration n’est pas comptée comme si deux débiteurs publics distincts la devaient au reste de l’économie. Enfin, sa valeur nominale correspond au principal à rembourser, pas au prix auquel les obligations s’échangent chaque jour.
Il ne s’agit pas davantage d’un inventaire complet des engagements publics. Certains passifs sont exclus de cette définition. Une comparaison sérieuse doit donc garder le même indicateur d’une période à l’autre. Dire que le ratio représente 119 % du PIB ne signifie pas que chaque ménage doit verser cette proportion de son revenu au fisc. Le chiffre rapproche un stock d’endettement d’une mesure annuelle d’activité ; il ne fournit ni un échéancier individuel ni un montant d’impôt à venir.
Emprunter sert aussi à assurer les paiements
L’Agence France Trésor décrit deux missions complémentaires : gérer la dette de l’État et pourvoir à ses besoins de trésorerie. Les encaissements et décaissements ne tombent pas tous le même jour. L’agence suit les mouvements du compte du Trésor et actualise les prévisions pour permettre à l’État de respecter ses engagements. Cette organisation explique pourquoi il faut examiner les flux financiers et les échéances avant d’interpréter une émission de titres comme une dépense publique nouvelle du même montant.
Cette distinction ne fait pas disparaître la dette. Elle évite simplement de confondre le financement quotidien de l’État avec un jugement sur son budget. La publication statistique ne donne pas, à elle seule, le coût des futurs emprunts, les conditions qui seront proposées par les investisseurs ou les recettes de fin d’année. Nous ne calculons donc pas une charge d’intérêts nouvelle en appliquant un taux choisi à l’ensemble de l’encours, et nous ne déduisons pas une crise immédiate d’un seul ratio.
Analyse : la marge de décision est le vrai enjeu
Le sujet politique est moins de brandir un total que de rendre les arbitrages explicites. Une politique budgétaire peut choisir de soutenir l’activité ou de préserver des équipements publics. Le meilleur argument en faveur de l’emprunt est qu’un investissement utile peut bénéficier à plusieurs générations : le financer entièrement par les recettes présentes n’est pas nécessairement le choix le plus cohérent. Encore faut-il distinguer cet investissement du financement durable de dépenses courantes, et pouvoir évaluer les résultats attendus.
À l’inverse, demander une trajectoire maîtrisée ne revient pas automatiquement à réclamer une coupe uniforme dans chaque service. Une démarche crédible doit préciser les dépenses concernées, les recettes envisagées, les effets sur le travail et l’activité, puis le calendrier. Sans ces éléments, promettre simultanément moins d’impôts, davantage de prestations et moins de dette ne constitue pas un financement. La question de l’efficacité des services publics mérite des indicateurs propres ; le montant de dette ne suffit pas à mesurer cette efficacité.
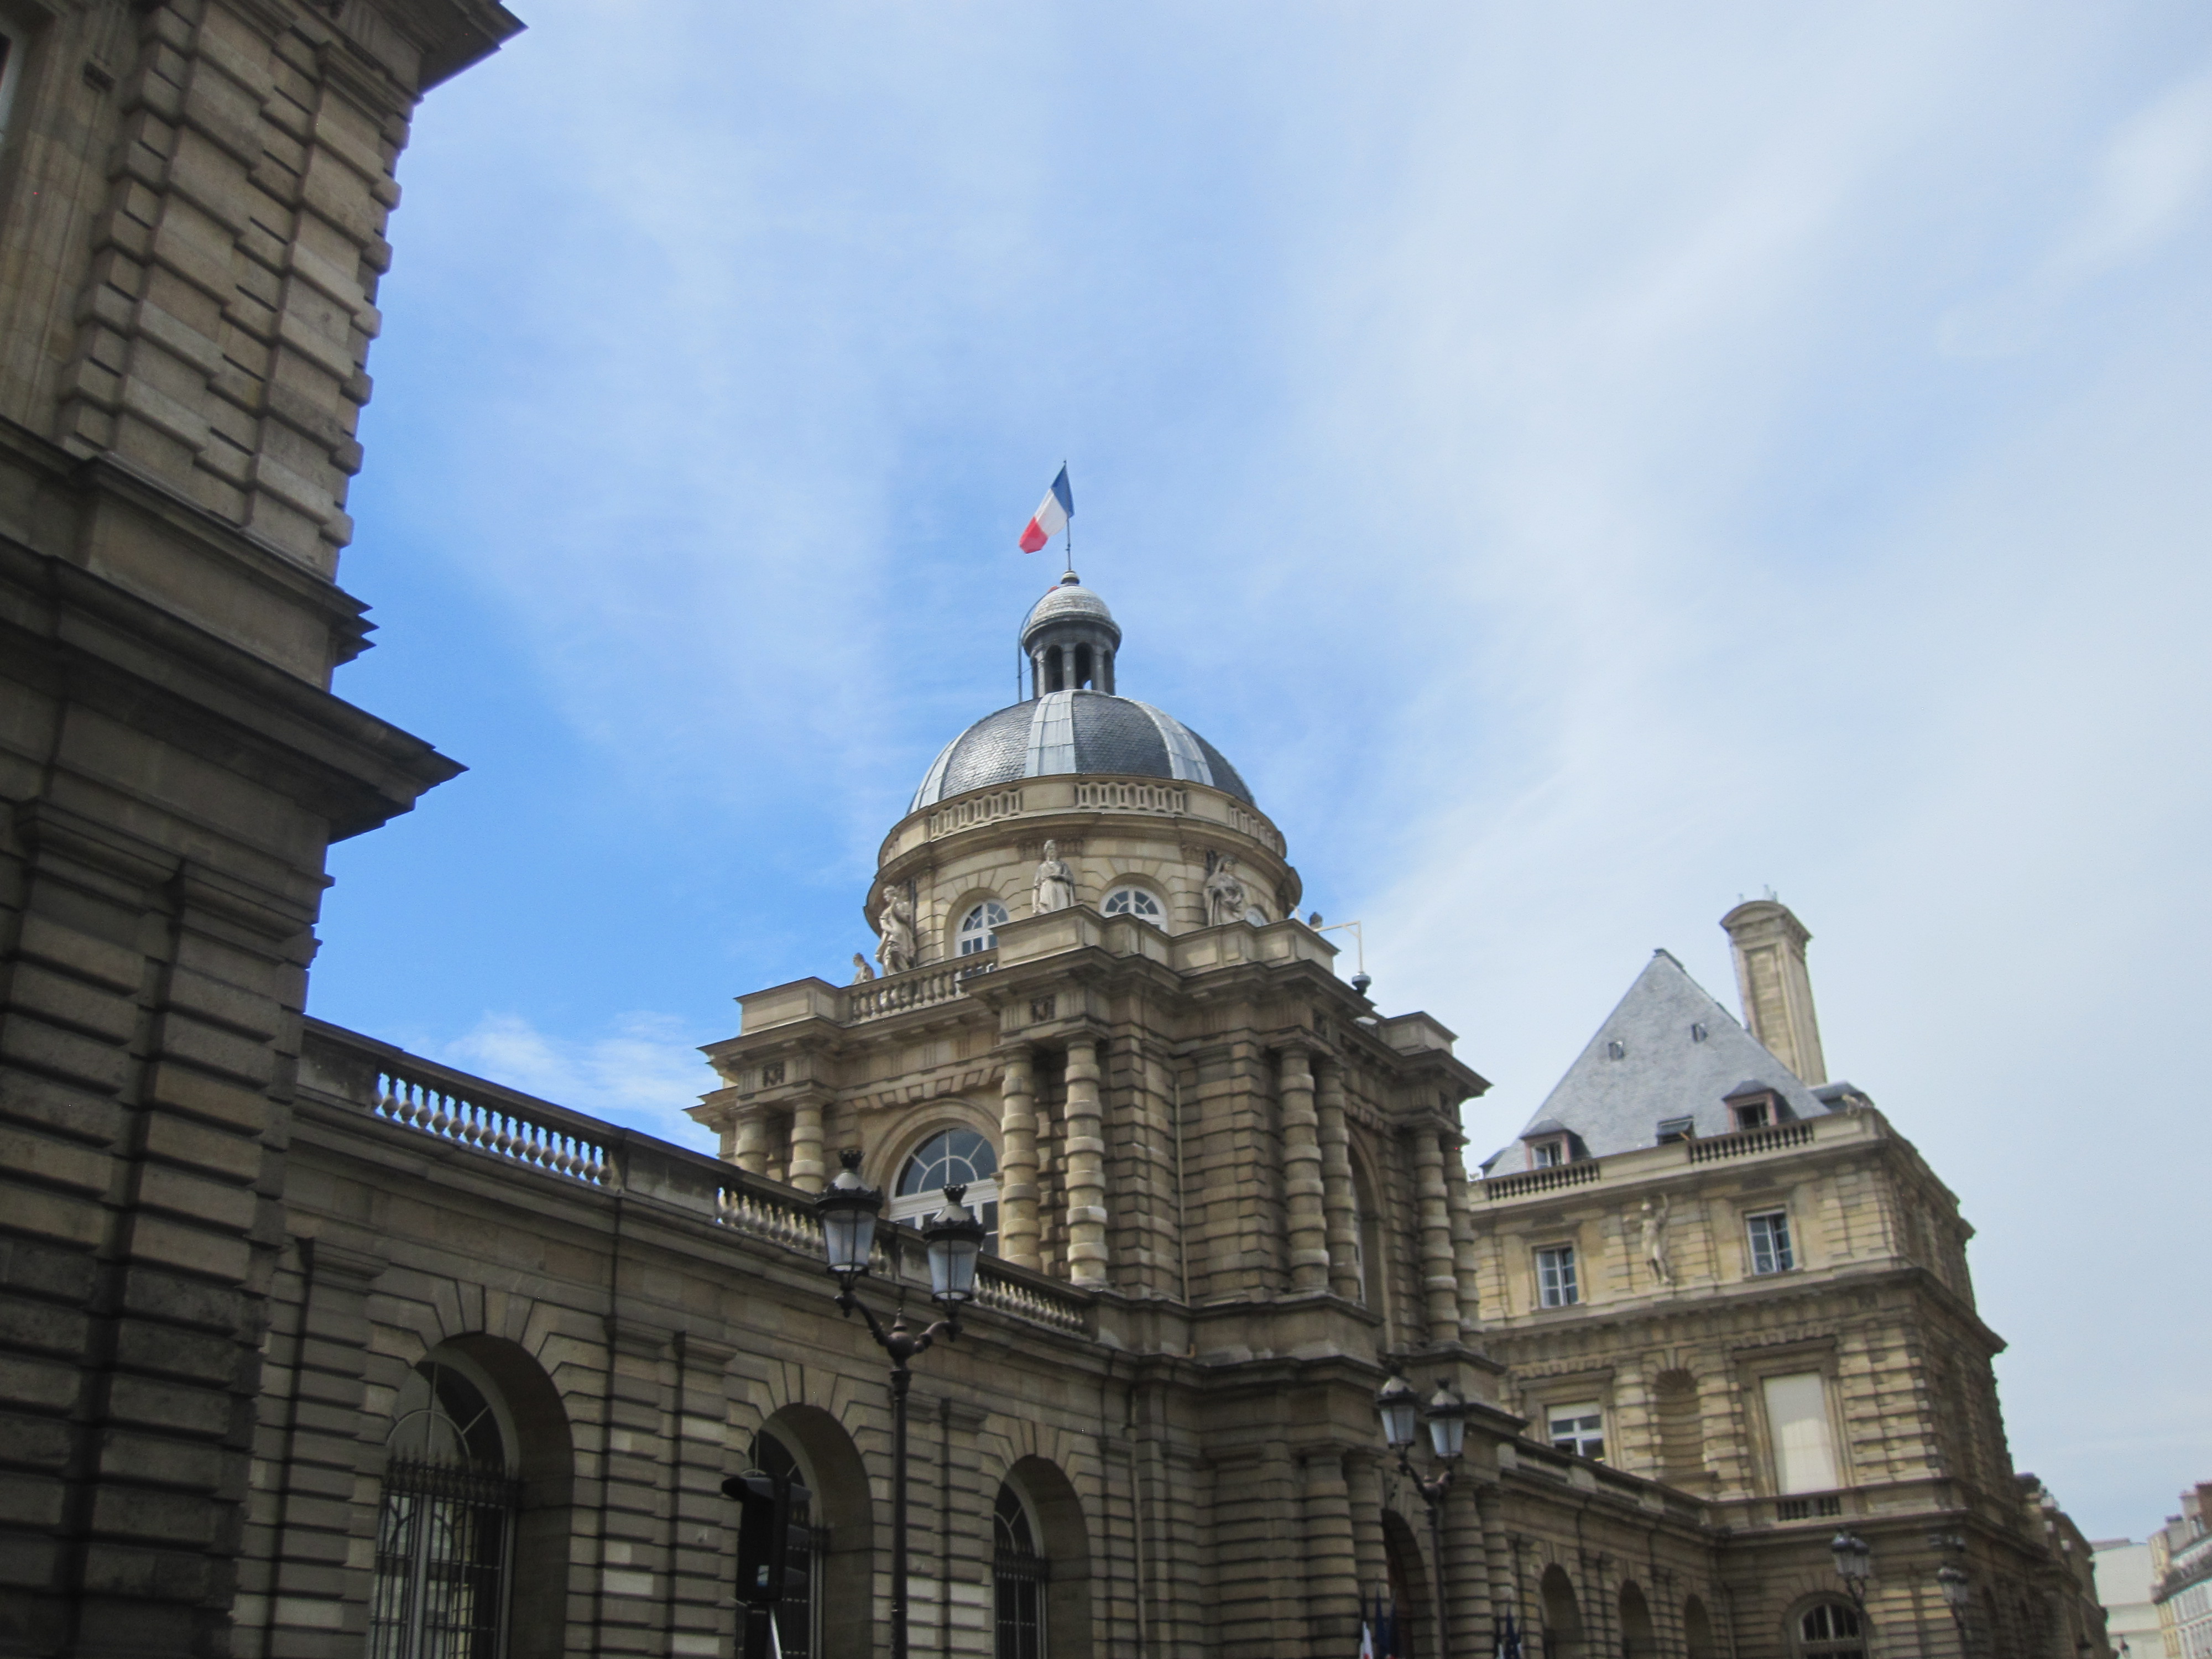
Ces considérations relèvent de notre analyse, non d’une conclusion de l’Insee sur un parti ou un gouvernement. Le prochain contrôle portera sur les documents budgétaires et l’exécution, avec des périmètres comparables. Le chiffre publié aujourd’hui justifie un examen plus exigeant des promesses, pas une prédiction de faillite ni une annonce fiscale inventée. La photographie du Palais du Luxembourg, prise en 2022, illustre les institutions appelées à débattre des finances publiques ; elle ne représente ni la publication statistique ni une séance du jour.
Sources principales
- Insee, Informations rapides du 29 septembreDette au deuxième trimestre 2026, contributions et précautions méthodologiques.
- Insee, définition de la dette de MaastrichtPérimètre, consolidation, dette brute et valeur nominale.
- Agence France TrésorMissions de financement et de gestion de trésorerie, document de contexte.
- Wikimedia Commons, DiscoA340Archive de juillet 2022, CC BY-SA 4.0.
- Licence CC BY-SA 4.0Attribution et partage à l’identique de la photographie.
